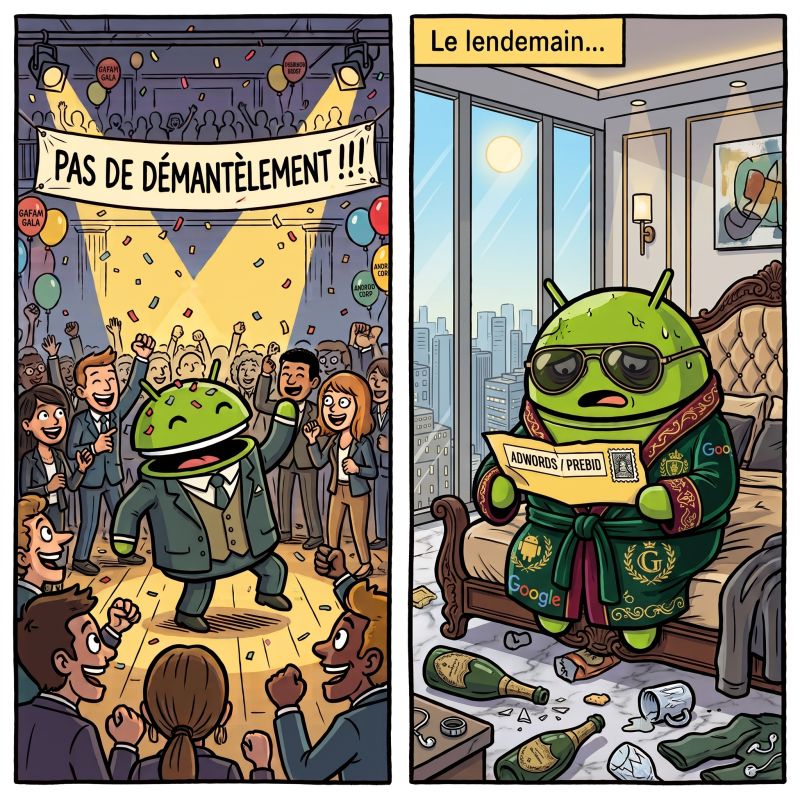
Dans le procès AdTech qui l’oppose au DOJ, Google a évité les remèdes structurels demandés contre AdX et DFP dans la décision du 2 septembre 2026. 🍾🥳🎉
Mais c’est peut-être une victoire… à la Pyrrhus ! 😲
Car derrière l’absence de démantèlement se cache une vraie petite bombe : l’ouverture des accès à la demande Google pourrait fragiliser l’un des grands arguments de vente de son adserver. 💥
Analyse de la décision de septembre 2026 et de ses implications concurrentielles ; elle ne signifie pas que toutes les intégrations sont déjà déployées.
⏱️⏪ Revenons dix ans en arrière
La bataille faisait rage sur le marché de l’adserving. Dans mes souvenirs du marché français, des grands éditeurs comme Media Figaro ou leboncoin utilisaient un adserver… AppNexus, devenu Xandr !
Mais il y avait un argument particulièrement puissant pour choisir Google : l’accès à sa demande publicitaire.
Pour comprendre le sujet, distinguons les outils :
- Google Ads, anciennement AdWords : l’outil d’achat des annonceurs.
- DV360 : le DSP de Google, à ne pas confondre avec Google Ads.
- AdX : la place de marché publicitaire.
- DFP : l’adserver éditeur historique, intégré à Google Ad Manager, ou GAM.
Dans mon post, je résumais la force commerciale de cet ensemble avec une formule volontairement provocatrice :
« Tu ne veux pas utiliser mon adserver ? Ah, c’est fort dommage, car tu risques de te couper d’une grosse part des investissements Google… »
(C’est ma mise en scène du rapport de force, pas une citation de Google. Le chiffre de 50 % des investissements Open Web figurait dans le post comme ordre de grandeur ; faute de source et de périmètre précisés, je ne le présente pas ici comme une part de marché établie.)
Avec un argument aussi massue, difficile pour un adserver concurrent de faire jeu égal. Le lien entre la demande AdWords, AdX et DFP est au cœur de l’affaire ; le résumer à un unique « connecteur direct » mélange plusieurs étages.
Un même groupe des deux côtés de la transaction 👑⚖️
Quand un groupe contrôle des outils d’achat, une place de marché et l’adserver du vendeur, il dispose de leviers pour orienter les transactions. C’est ce déséquilibre que je pointe.
Il y a aussi la question de la donnée : je m’inquiète de l’avantage que peuvent prendre les segments proposés aux acheteurs par Google face à la first-party data des éditeurs. (Cela ne prouve pas que toute donnée transitant par GAM enrichit automatiquement les segments Google Ads ou DV360.)
Mon argument est économique : si l’éditeur dépend d’un écosystème pour accéder à une part importante de la demande, sa liberté de choisir sa technologie devient toute relative.
⏱️⏩ Retour en 2026 : où est la petite bombe ?
Le DOJ détaille les mesures d’interopérabilité : AdX doit notamment pouvoir transmettre des enchères en temps réel à des adservers concurrents. Des règles de non-discrimination doivent encadrer les enchères d’AdWords.
Pour DV360, la juge écarte les mesures demandées faute de lien suffisamment démontré avec les pratiques sanctionnées. Ce n’est pas une conclusion sur l’inexistence d’un connecteur DV360–GAM.
Ces distinctions changent la formulation de mon post, mais pas la question stratégique qu’il soulève :
Si un éditeur peut accéder à la demande Google avec une autre architecture, pourquoi devrait-il forcément choisir GAM ?
Prebid devient ici un point d’ouverture. Il ne remplace pas, à lui seul, toutes les fonctions d’un adserver.
GAM pourrait perdre une partie de son argument de vente n°1
À mes yeux, c’est là que le sujet devient intéressant pour les éditeurs européens.
- 😡 Certains sont très remontés contre Google : ils craignent que les réponses d’AI Overviews réduisent les visites vers leurs sites, alors que le groupe capte aussi des budgets publicitaires avec ses propres services, dont YouTube.
- ⚙️ Ils doivent faire évoluer leur offre publicitaire pour défendre leurs revenus, et peuvent être amenés à réexaminer leur stack AdTech.
Dans ce contexte, un accès moins dépendant de GAM à la demande Google pourrait rendre les alternatives plus crédibles. C’est une opportunité concurrentielle, pas une migration automatique.
Changer d’adserver reste un projet lourd : revenus, fonctionnalités, intégrations, habitudes des équipes… L’ouverture technique devra être réellement utilisable pour modifier les décisions des éditeurs.
Et l’efficacité du chemin d’achat reste décisive, comme je l’explique dans mon analyse de la multiplication des resellers.
Les parts de marché de GAM peuvent-elles être menacées ? ⚔️
Oui, c’est mon hypothèse : si l’accès à la demande devient moins lié au choix de l’adserver, le débat concurrentiel peut enfin se rouvrir.
Google évite le démantèlement. Mais conserver ses produits ne signifie pas conserver intact leur pouvoir de verrouillage. 💥
Un Open Web français de qualité, efficace et transparent 🦊
Chez GreyFox Ads, nous sommes convaincus que l’Open Web français de qualité apporte de l’efficacité réelle aux annonceurs.
Aux Media Tradeuses et Traders : un Master Deal ID « couteau suisse » qui vise à régler BEAUCOUP de problèmes de l’écosystème programmatique. 👑
Aux régies programmatiques : des missions de conseil sur la programmatique et la curation. 💡
Post original et texte de référence
- Mon post LinkedIn original : le point de départ et l’analyse concurrentielle.
- Memorandum Opinion du 2 septembre 2026, reproduit par FindLaw : notamment la section sur AdWords et DV360.
- Communiqué du DOJ du 16 septembre 2026 : présentation des mesures par le ministère américain de la Justice.
Les effets anticipés sur les choix des éditeurs et les parts de marché de GAM relèvent de mon analyse ; ils ne sont pas des résultats constatés dans ces sources.